Mbinu za kupata utajiri usioyumba [Kushuka yaani ni Kupanda tu hadharani]
You are using an out of date browser. It may not display this or other websites correctly.
You should upgrade or use an alternative browser.
You should upgrade or use an alternative browser.
Mbinu za kupata utajiri usioyumba [Kushuka yaani ni Kupanda tu hadharani]

SAMBOZAM
Senior Member
- May 29, 2026
- 113
- 149
- Thread starter
- #2
𝗠𝗙𝗨𝗠𝗨𝗞𝗢 𝗪𝗔 𝗕𝗘𝗜 𝗨𝗡𝗔𝗪𝗘𝗭𝗔 𝗞𝗨𝗟𝗔 𝗠𝗜𝗧𝗔𝗝𝗜 𝗬𝗔 𝗪𝗔𝗙𝗔𝗡𝗬𝗔𝗕𝗜𝗔𝗦𝗛𝗔𝗥𝗔 𝗪𝗔𝗗𝗢𝗚𝗢 𝗧𝗔𝗡𝗭𝗔𝗡𝗜𝗔
Ripoti mpya ya TICGL inaonesha kuwa ongezeko la mfumuko wa bei nchini linaweza kuendelea kuathiri kwa kiwango kikubwa biashara ndogo na za kati (MSMEs), 𝗮𝗺𝗯𝗮𝘇𝗼 𝗻𝗱𝗶𝗼 𝘂𝘁𝗶 𝘄𝗮 𝗺𝗴𝗼𝗻𝗴𝗼 𝘄𝗮 𝘂𝗰𝗵𝘂𝗺𝗶 𝘄𝗮 𝗧𝗮𝗻𝘇𝗮𝗻𝗶𝗮.
🔹 Mfumuko wa bei umefikia 𝟰.𝟬% 𝗺𝘄𝗲𝘇𝗶 𝗔𝗽𝗿𝗶𝗹𝗶 2026 — kutoka 𝟯.𝟮% 𝗺𝘄𝗲𝘇𝗶 𝗠𝗮𝗰𝗵𝗶 2026.
🔹 Bei ya petrol imepanda kwa 𝟮𝟵.𝟲% 𝗻𝗱𝗮𝗻𝗶 𝘆𝗮 𝗺𝘄𝗲𝘇𝗶 𝗺𝗺𝗼𝗷𝗮 pekee.
🔹 Gharama za usafiri zimeongezeka kwa 𝟵.𝟮% 𝗸𝘄𝗮 𝗺𝘄𝗮𝗸𝗮.
🔹 Bei za vyakula zimeongezeka kwa 5.7%.
🔹 𝟴𝟬% 𝘆𝗮 𝗦𝗠𝗘𝘀 nchini hazina upatikanaji wa mikopo rasmi.
🔹 72% ya biashara ndogo zinafanya kazi kwenye sekta isiyo rasmi.
🔹 62.5% ya biashara changa Tanzania hushindwa kuendelea ndani ya miaka michache ya kwanza.
📌 𝗦𝗲𝗸𝘁𝗮 𝘇𝗶𝗹𝗶𝘇𝗼𝗮𝘁𝗵𝗶𝗿𝗶𝗸𝗮 𝘇𝗮𝗶𝗱𝗶:
📈 𝗕𝗶𝗱𝗵𝗮𝗮 𝘇𝗶𝗹𝗶𝘇𝗼𝗼𝗻𝗴𝗼𝘇𝗮 𝗸𝘂𝗽𝗮𝗻𝗱𝗮 𝗯𝗲𝗶 𝗔𝗽𝗿𝗶𝗹𝗶 𝟮𝟬𝟮𝟲:
▪️ Viazi vikuu (Cocoyams): +9.0%
▪️ Matunda: +6.7%
▪️ Ndizi za kupikia: +5.3%
▪️ Mihogo mikavu: +4.1%
▪️ Sukari: +2.1%
⚠️ 𝗧𝗜𝗖𝗚𝗟 𝗪𝗮𝗿𝗻𝗶𝗻𝗴:
Kwa biashara ndogo zinazofanya kazi kwa mtaji mdogo na faida ndogo, ongezeko la gharama za mafuta, usafiri na chakula sio changamoto ya kawaida — ni hatari ya kupoteza mtaji na kufunga biashara kabisa.
📅 𝗧𝗮𝘁𝗵𝗺𝗶𝗻𝗶 𝘆𝗮 𝗧𝗜𝗖𝗚𝗟 𝗸𝘄𝗮 𝗺𝗶𝗲𝘇𝗶 𝟯-𝟲 𝗶𝗷𝗮𝘆𝗼:
• Mei–Juni 2026: Pressure kubwa sana kwa biashara ndogo
• Julai–Agosti 2026: Nafasi ndogo ya hali kuanza kutulia kama bei za chakula zitashuka
• Endapo mafuta yataendelea kuwa juu, kuna uwezekano wa kuongezeka kwa kufungwa kwa biashara ifikapo Q4 2026
💡 𝗠𝗮𝗽𝗲𝗻𝗱𝗲𝗸𝗲𝘇𝗼 𝘆𝗮 𝗧𝗜𝗖𝗚𝗟 𝗸𝘄𝗮 𝘄𝗮𝗳𝗮𝗻𝘆𝗮𝗯𝗶𝗮𝘀𝗵𝗮𝗿𝗮:
✅ Punguza stock isiyo muhimu
✅ Fuatilia gharama za usafiri kila wiki
✅ Tenganisha fedha za biashara na matumizi binafsi
✅ Tumia group purchasing kupunguza gharama
✅ Rekebisha bei kidogo kidogo badala ya kuongeza mara moja
📍 𝗛𝗶𝘁𝗶𝗺𝗶𝘀𝗵𝗼 𝗹𝗮 𝗧𝗜𝗖𝗚𝗟:
“Mfumuko wa bei wa 4.0% 𝙪𝙣𝙖𝙬𝙚𝙯𝙖 𝙠𝙪𝙫𝙪𝙢𝙞𝙡𝙞𝙠𝙖 𝙠𝙬𝙖 𝙗𝙞𝙖𝙨𝙝𝙖𝙧𝙖 𝙠𝙪𝙗𝙬𝙖 𝙯𝙚𝙣𝙮𝙚 𝙢𝙞𝙠𝙤𝙥𝙤 𝙣𝙖 𝙖𝙠𝙞𝙗𝙖. Lakini kwa majority ya biashara ndogo Tanzania — zisizo rasmi, zenye mitaji midogo na zisizo na access ya mikopo — hali hii ni tatizo kubwa kwa uhai wa biashara.”
📖 Soma ripoti kamili hapa:
TICGL Research Report: Inflation, Rising Costs &MSME Capital Survival in Tanzania - TICGL | Tanzania Investment and Consultant Group Ltd
Ripoti mpya ya TICGL inaonesha kuwa ongezeko la mfumuko wa bei nchini linaweza kuendelea kuathiri kwa kiwango kikubwa biashara ndogo na za kati (MSMEs), 𝗮𝗺𝗯𝗮𝘇𝗼 𝗻𝗱𝗶𝗼 𝘂𝘁𝗶 𝘄𝗮 𝗺𝗴𝗼𝗻𝗴𝗼 𝘄𝗮 𝘂𝗰𝗵𝘂𝗺𝗶 𝘄𝗮 𝗧𝗮𝗻𝘇𝗮𝗻𝗶𝗮.
🔹 Mfumuko wa bei umefikia 𝟰.𝟬% 𝗺𝘄𝗲𝘇𝗶 𝗔𝗽𝗿𝗶𝗹𝗶 2026 — kutoka 𝟯.𝟮% 𝗺𝘄𝗲𝘇𝗶 𝗠𝗮𝗰𝗵𝗶 2026.
🔹 Bei ya petrol imepanda kwa 𝟮𝟵.𝟲% 𝗻𝗱𝗮𝗻𝗶 𝘆𝗮 𝗺𝘄𝗲𝘇𝗶 𝗺𝗺𝗼𝗷𝗮 pekee.
🔹 Gharama za usafiri zimeongezeka kwa 𝟵.𝟮% 𝗸𝘄𝗮 𝗺𝘄𝗮𝗸𝗮.
🔹 Bei za vyakula zimeongezeka kwa 5.7%.
🔹 𝟴𝟬% 𝘆𝗮 𝗦𝗠𝗘𝘀 nchini hazina upatikanaji wa mikopo rasmi.
🔹 72% ya biashara ndogo zinafanya kazi kwenye sekta isiyo rasmi.
🔹 62.5% ya biashara changa Tanzania hushindwa kuendelea ndani ya miaka michache ya kwanza.
📌 𝗦𝗲𝗸𝘁𝗮 𝘇𝗶𝗹𝗶𝘇𝗼𝗮𝘁𝗵𝗶𝗿𝗶𝗸𝗮 𝘇𝗮𝗶𝗱𝗶:
- Mama lishe
- Wafanyabiashara wa masokoni
- Bodaboda na usafirishaji
- Agro-processing
- Retail shops
- Wafanyabiashara wa bidhaa za chakula
📈 𝗕𝗶𝗱𝗵𝗮𝗮 𝘇𝗶𝗹𝗶𝘇𝗼𝗼𝗻𝗴𝗼𝘇𝗮 𝗸𝘂𝗽𝗮𝗻𝗱𝗮 𝗯𝗲𝗶 𝗔𝗽𝗿𝗶𝗹𝗶 𝟮𝟬𝟮𝟲:
▪️ Viazi vikuu (Cocoyams): +9.0%
▪️ Matunda: +6.7%
▪️ Ndizi za kupikia: +5.3%
▪️ Mihogo mikavu: +4.1%
▪️ Sukari: +2.1%
⚠️ 𝗧𝗜𝗖𝗚𝗟 𝗪𝗮𝗿𝗻𝗶𝗻𝗴:
Kwa biashara ndogo zinazofanya kazi kwa mtaji mdogo na faida ndogo, ongezeko la gharama za mafuta, usafiri na chakula sio changamoto ya kawaida — ni hatari ya kupoteza mtaji na kufunga biashara kabisa.
📅 𝗧𝗮𝘁𝗵𝗺𝗶𝗻𝗶 𝘆𝗮 𝗧𝗜𝗖𝗚𝗟 𝗸𝘄𝗮 𝗺𝗶𝗲𝘇𝗶 𝟯-𝟲 𝗶𝗷𝗮𝘆𝗼:
• Mei–Juni 2026: Pressure kubwa sana kwa biashara ndogo
• Julai–Agosti 2026: Nafasi ndogo ya hali kuanza kutulia kama bei za chakula zitashuka
• Endapo mafuta yataendelea kuwa juu, kuna uwezekano wa kuongezeka kwa kufungwa kwa biashara ifikapo Q4 2026
💡 𝗠𝗮𝗽𝗲𝗻𝗱𝗲𝗸𝗲𝘇𝗼 𝘆𝗮 𝗧𝗜𝗖𝗚𝗟 𝗸𝘄𝗮 𝘄𝗮𝗳𝗮𝗻𝘆𝗮𝗯𝗶𝗮𝘀𝗵𝗮𝗿𝗮:
✅ Punguza stock isiyo muhimu
✅ Fuatilia gharama za usafiri kila wiki
✅ Tenganisha fedha za biashara na matumizi binafsi
✅ Tumia group purchasing kupunguza gharama
✅ Rekebisha bei kidogo kidogo badala ya kuongeza mara moja
📍 𝗛𝗶𝘁𝗶𝗺𝗶𝘀𝗵𝗼 𝗹𝗮 𝗧𝗜𝗖𝗚𝗟:
“Mfumuko wa bei wa 4.0% 𝙪𝙣𝙖𝙬𝙚𝙯𝙖 𝙠𝙪𝙫𝙪𝙢𝙞𝙡𝙞𝙠𝙖 𝙠𝙬𝙖 𝙗𝙞𝙖𝙨𝙝𝙖𝙧𝙖 𝙠𝙪𝙗𝙬𝙖 𝙯𝙚𝙣𝙮𝙚 𝙢𝙞𝙠𝙤𝙥𝙤 𝙣𝙖 𝙖𝙠𝙞𝙗𝙖. Lakini kwa majority ya biashara ndogo Tanzania — zisizo rasmi, zenye mitaji midogo na zisizo na access ya mikopo — hali hii ni tatizo kubwa kwa uhai wa biashara.”
📖 Soma ripoti kamili hapa:
TICGL Research Report: Inflation, Rising Costs &MSME Capital Survival in Tanzania - TICGL | Tanzania Investment and Consultant Group Ltd
SAMBOZAM
Senior Member
- May 29, 2026
- 113
- 149
- Thread starter
- #3
𝗞𝗪𝗔 𝗡𝗜𝗡𝗜 𝗕𝗜𝗔𝗦𝗛𝗔𝗥𝗔 𝗡𝗗𝗢𝗚𝗢 𝗧𝗔𝗡𝗭𝗔𝗡𝗜𝗔 𝗭𝗜𝗡𝗔𝗣𝗔𝗧𝗔 𝗨𝗚𝗨𝗠𝗨 𝗪𝗔 𝗞𝗨𝗞𝗨𝗭𝗔 𝗠𝗜𝗧𝗔𝗝𝗜?
Sekta ya 𝗠𝗦𝗠𝗘𝘀 nchini Tanzania ndiyo uti wa mgongo wa uchumi wetu, lakini pia ndiyo sekta inayobeba kiwango kikubwa zaidi cha “𝗰𝗮𝗽𝗶𝘁𝗮𝗹 𝗺𝗼𝗿𝘁𝗮𝗹𝗶𝘁𝘆” — yaani kufa kwa biashara na kupotea kwa mtaji kabla biashara haijakomaa.
Tafiti zinaonyesha kuwa SMEs zinachangia takribani 𝟵𝟱% 𝘆𝗮 𝗯𝗶𝗮𝘀𝗵𝗮𝗿𝗮 𝘇𝗼𝘁𝗲 𝗧𝗮𝗻𝘇𝗮𝗻𝗶𝗮, zaidi ya 𝟯𝟱% 𝘆𝗮 𝗚𝗗𝗣 (𝗨𝗦𝗗 𝟮𝟳-𝟯𝟬 𝗕𝗶𝗹𝗶𝗼𝗻𝗶) na kutoa ajira kwa zaidi ya watu 𝗺𝗶𝗹𝗶𝗼𝗻𝗶 𝟮𝟱 moja kwa moja na kwa njia zisizo rasmi. Hata hivyo, kati ya mwaka 2010–2018, Tanzania ilikuwa na kiwango cha kufeli kwa biashara kinachofikia 𝟲𝟮.𝟱%, moja ya viwango vya juu zaidi Afrika.
Changamoto kubwa si ukosefu wa ubunifu pekee, bali ni mfumo mzima wa kiuchumi unaozuia biashara ndogo kukua na kuhifadhi mtaji wake. Takribani 𝟳𝟮% 𝘆𝗮 𝗦𝗠𝗘𝘀 𝘇𝗶𝗻𝗮𝗳𝗮𝗻𝘆𝗮 𝗸𝗮𝘇𝗶 𝗸𝘄𝗲𝗻𝘆𝗲 𝗺𝗳𝘂𝗺𝗼 𝘂𝘀𝗶𝗼 𝗿𝗮𝘀𝗺𝗶, huku ni 𝟮𝟬% 𝘁𝘂 wenye uwezo wa kupata mikopo rasmi kutoka benki. Biashara nyingi zinaendeshwa kwa akiba binafsi, mitaji midogo chini ya 𝗨𝗦𝗗 𝟮,𝟬𝟬𝟬 kwa mwaka, na bila mfumo wa kitaalamu wa usimamizi wa fedha.
Ripoti inaonesha kuwa sababu kuu za “𝗰𝗮𝗽𝗶𝘁𝗮𝗹 𝗺𝗼𝗿𝘁𝗮𝗹𝗶𝘁𝘆” ni pamoja na:
Kwa mfano, biashara nyingi ndogo zikishaingia formal sector hukutana na gharama za 𝗹𝗲𝘀𝗲𝗻𝗶, 𝗸𝗼𝗱𝗶, 𝗰𝗼𝗺𝗽𝗹𝗶𝗮𝗻𝗰𝗲 𝗻𝗮 𝗶𝗻𝘀𝗽𝗲𝗰𝘁𝗶𝗼𝗻𝘀 zinazoweza kula sehemu kubwa ya faida zao. Hii ndiyo sababu biashara nyingi hubaki informal — lakini hali hiyo hiyo huwanyima access ya finance, legal protection na supply chains kubwa.
Ndani ya 𝗙𝗬𝗗𝗣 𝗜𝗩 (𝟮𝟬𝟮𝟲/𝟮𝟳-𝟮𝟬𝟯𝟬/𝟯𝟭), serikali imeweka malengo makubwa ya kubadili mazingira haya. Mpango huo unalenga:
✔ Kuongeza SMEs wenye access ya formal credit kutoka 𝟮𝟬% 𝗵𝗮𝗱𝗶 𝟰𝟬%
✔ Kupunguza informal economy kutoka 𝟱𝟱% 𝗵𝗮𝗱𝗶 𝟮𝟵% 𝘆𝗮 𝗚𝗗𝗣
✔ Kusajili 𝗠𝗦𝗠𝗘𝘀 𝟮𝟱𝟬,𝟬𝟬𝟬 kila mwaka
✔ Kuongeza matumizi ya e-commerce kwa SMEs kutoka 𝟭𝟱% 𝗵𝗮𝗱𝗶 𝟲𝟬% 𝗶𝗳𝗶𝗸𝗮𝗽𝗼 𝟮𝟬𝟯𝟭
Moja ya interventions muhimu zaidi ni kuanzishwa kwa 𝗖𝗿𝗲𝗱𝗶𝘁 𝗚𝘂𝗮𝗿𝗮𝗻𝘁𝗲𝗲 𝗖𝗼𝗿𝗽𝗼𝗿𝗮𝘁𝗶𝗼𝗻 𝗼𝗳 𝗧𝗮𝗻𝘇𝗮𝗻𝗶𝗮 (𝗖𝗚𝗖𝗧) ili kusaidia SMEs kupata mikopo hata bila collateral kubwa. Pia kuna mipango ya MSME industrial parks, digital registration systems, diaspora investment platforms, na youth investment windows.
Lakini swali kubwa linabaki: 𝙅𝙚, 𝙪𝙩𝙚𝙠𝙚𝙡𝙚𝙯𝙖𝙟𝙞 𝙪𝙩𝙖𝙠𝙬𝙚𝙣𝙙𝙖 𝙠𝙬𝙖 𝙠𝙖𝙨𝙞 𝙞𝙣𝙖𝙮𝙤𝙝𝙞𝙩𝙖𝙟𝙞𝙠𝙖?
Kwa sababu ukweli ni kwamba, SMEs nyingi Tanzania hazifi kwa sababu ya “kukosa bidii”, 𝙗𝙖𝙡𝙞 𝙯𝙞𝙣𝙖𝙠𝙪𝙛𝙖 𝙠𝙬𝙖 𝙨𝙖𝙗𝙖𝙗𝙪 𝙮𝙖 𝙢𝙛𝙪𝙢𝙤 𝙬𝙖 𝙪𝙘𝙝𝙪𝙢𝙞 𝙪𝙣𝙖𝙤𝙯𝙞𝙛𝙖𝙣𝙮𝙖 𝙯𝙞𝙚𝙣𝙙𝙚𝙨𝙝𝙚 𝙗𝙞𝙖𝙨𝙝𝙖𝙧𝙖 𝙠𝙬𝙚𝙣𝙮𝙚 𝙢𝙖𝙯𝙞𝙣𝙜𝙞𝙧𝙖 𝙮𝙚𝙣𝙮𝙚 𝙜𝙝𝙖𝙧𝙖𝙢𝙖 𝙠𝙪𝙗𝙬𝙖, 𝙖𝙘𝙘𝙚𝙨𝙨 𝙣𝙙𝙤𝙜𝙤 𝙮𝙖 𝙛𝙞𝙣𝙖𝙣𝙘𝙚, 𝙣𝙖 𝙧𝙞𝙨𝙠 𝙠𝙪𝙗𝙬𝙖 𝙮𝙖 𝙠𝙪𝙥𝙤𝙩𝙚𝙯𝙖 𝙢𝙩𝙖𝙟𝙞.

 ticgl.com
Sekta ya 𝗠𝗦𝗠𝗘𝘀 nchini Tanzania ndiyo uti wa mgongo wa uchumi wetu, lakini pia ndiyo sekta inayobeba kiwango kikubwa zaidi cha “𝗰𝗮𝗽𝗶𝘁𝗮𝗹 𝗺𝗼𝗿𝘁𝗮𝗹𝗶𝘁𝘆” — yaani kufa kwa biashara na kupotea kwa mtaji kabla biashara haijakomaa.
Tafiti zinaonyesha kuwa SMEs zinachangia takribani 𝟵𝟱% 𝘆𝗮 𝗯𝗶𝗮𝘀𝗵𝗮𝗿𝗮 𝘇𝗼𝘁𝗲 𝗧𝗮𝗻𝘇𝗮𝗻𝗶𝗮, zaidi ya 𝟯𝟱% 𝘆𝗮 𝗚𝗗𝗣 (𝗨𝗦𝗗 𝟮𝟳-𝟯𝟬 𝗕𝗶𝗹𝗶𝗼𝗻𝗶) na kutoa ajira kwa zaidi ya watu 𝗺𝗶𝗹𝗶𝗼𝗻𝗶 𝟮𝟱 moja kwa moja na kwa njia zisizo rasmi. Hata hivyo, kati ya mwaka 2010–2018, Tanzania ilikuwa na kiwango cha kufeli kwa biashara kinachofikia 𝟲𝟮.𝟱%, moja ya viwango vya juu zaidi Afrika.
Changamoto kubwa si ukosefu wa ubunifu pekee, bali ni mfumo mzima wa kiuchumi unaozuia biashara ndogo kukua na kuhifadhi mtaji wake. Takribani 𝟳𝟮% 𝘆𝗮 𝗦𝗠𝗘𝘀 𝘇𝗶𝗻𝗮𝗳𝗮𝗻𝘆𝗮 𝗸𝗮𝘇𝗶 𝗸𝘄𝗲𝗻𝘆𝗲 𝗺𝗳𝘂𝗺𝗼 𝘂𝘀𝗶𝗼 𝗿𝗮𝘀𝗺𝗶, huku ni 𝟮𝟬% 𝘁𝘂 wenye uwezo wa kupata mikopo rasmi kutoka benki. Biashara nyingi zinaendeshwa kwa akiba binafsi, mitaji midogo chini ya 𝗨𝗦𝗗 𝟮,𝟬𝟬𝟬 kwa mwaka, na bila mfumo wa kitaalamu wa usimamizi wa fedha.
Ripoti inaonesha kuwa sababu kuu za “𝗰𝗮𝗽𝗶𝘁𝗮𝗹 𝗺𝗼𝗿𝘁𝗮𝗹𝗶𝘁𝘆” ni pamoja na:
- Ugumu wa kupata mitaji nafuu
- Riba kubwa za mikopo (17%–20%)
- Ukosefu wa collateral
- Ujuzi mdogo wa financial management
- Gharama kubwa za urasimu na formalization
- Miundombinu dhaifu
- Upatikanaji mdogo wa masoko na value chains
Kwa mfano, biashara nyingi ndogo zikishaingia formal sector hukutana na gharama za 𝗹𝗲𝘀𝗲𝗻𝗶, 𝗸𝗼𝗱𝗶, 𝗰𝗼𝗺𝗽𝗹𝗶𝗮𝗻𝗰𝗲 𝗻𝗮 𝗶𝗻𝘀𝗽𝗲𝗰𝘁𝗶𝗼𝗻𝘀 zinazoweza kula sehemu kubwa ya faida zao. Hii ndiyo sababu biashara nyingi hubaki informal — lakini hali hiyo hiyo huwanyima access ya finance, legal protection na supply chains kubwa.
Ndani ya 𝗙𝗬𝗗𝗣 𝗜𝗩 (𝟮𝟬𝟮𝟲/𝟮𝟳-𝟮𝟬𝟯𝟬/𝟯𝟭), serikali imeweka malengo makubwa ya kubadili mazingira haya. Mpango huo unalenga:
✔ Kuongeza SMEs wenye access ya formal credit kutoka 𝟮𝟬% 𝗵𝗮𝗱𝗶 𝟰𝟬%
✔ Kupunguza informal economy kutoka 𝟱𝟱% 𝗵𝗮𝗱𝗶 𝟮𝟵% 𝘆𝗮 𝗚𝗗𝗣
✔ Kusajili 𝗠𝗦𝗠𝗘𝘀 𝟮𝟱𝟬,𝟬𝟬𝟬 kila mwaka
✔ Kuongeza matumizi ya e-commerce kwa SMEs kutoka 𝟭𝟱% 𝗵𝗮𝗱𝗶 𝟲𝟬% 𝗶𝗳𝗶𝗸𝗮𝗽𝗼 𝟮𝟬𝟯𝟭
Moja ya interventions muhimu zaidi ni kuanzishwa kwa 𝗖𝗿𝗲𝗱𝗶𝘁 𝗚𝘂𝗮𝗿𝗮𝗻𝘁𝗲𝗲 𝗖𝗼𝗿𝗽𝗼𝗿𝗮𝘁𝗶𝗼𝗻 𝗼𝗳 𝗧𝗮𝗻𝘇𝗮𝗻𝗶𝗮 (𝗖𝗚𝗖𝗧) ili kusaidia SMEs kupata mikopo hata bila collateral kubwa. Pia kuna mipango ya MSME industrial parks, digital registration systems, diaspora investment platforms, na youth investment windows.
Lakini swali kubwa linabaki: 𝙅𝙚, 𝙪𝙩𝙚𝙠𝙚𝙡𝙚𝙯𝙖𝙟𝙞 𝙪𝙩𝙖𝙠𝙬𝙚𝙣𝙙𝙖 𝙠𝙬𝙖 𝙠𝙖𝙨𝙞 𝙞𝙣𝙖𝙮𝙤𝙝𝙞𝙩𝙖𝙟𝙞𝙠𝙖?
Kwa sababu ukweli ni kwamba, SMEs nyingi Tanzania hazifi kwa sababu ya “kukosa bidii”, 𝙗𝙖𝙡𝙞 𝙯𝙞𝙣𝙖𝙠𝙪𝙛𝙖 𝙠𝙬𝙖 𝙨𝙖𝙗𝙖𝙗𝙪 𝙮𝙖 𝙢𝙛𝙪𝙢𝙤 𝙬𝙖 𝙪𝙘𝙝𝙪𝙢𝙞 𝙪𝙣𝙖𝙤𝙯𝙞𝙛𝙖𝙣𝙮𝙖 𝙯𝙞𝙚𝙣𝙙𝙚𝙨𝙝𝙚 𝙗𝙞𝙖𝙨𝙝𝙖𝙧𝙖 𝙠𝙬𝙚𝙣𝙮𝙚 𝙢𝙖𝙯𝙞𝙣𝙜𝙞𝙧𝙖 𝙮𝙚𝙣𝙮𝙚 𝙜𝙝𝙖𝙧𝙖𝙢𝙖 𝙠𝙪𝙗𝙬𝙖, 𝙖𝙘𝙘𝙚𝙨𝙨 𝙣𝙙𝙤𝙜𝙤 𝙮𝙖 𝙛𝙞𝙣𝙖𝙣𝙘𝙚, 𝙣𝙖 𝙧𝙞𝙨𝙠 𝙠𝙪𝙗𝙬𝙖 𝙮𝙖 𝙠𝙪𝙥𝙤𝙩𝙚𝙯𝙖 𝙢𝙩𝙖𝙟𝙞.
Structural Barriers to MSME Capital Survival in Tanzania - TICGL | Tanzania Investment and Consultant Group Ltd
SME Capital Mortality in Tanzania: Why Small Businesses Fail & What FYDP IV Means | TICGL TICGL Research Reports — ticgl.com FYDP IV Aligned | May 2026 Research Report | MSME | Tanzania Structural Barriers to MSME Capital Survival in Tanzania Root Causes, Data Evidence, and a Five-Year Outlook...
ticgl.com
SAMBOZAM
Senior Member
- May 29, 2026
- 113
- 149
- Thread starter
- #4
𝗞𝗪𝗔𝗡𝗜𝗡𝗜 𝗦𝗧𝗥𝗨𝗖𝗧𝗨𝗥𝗔𝗟 𝗧𝗥𝗔𝗡𝗦𝗙𝗢𝗥𝗠𝗔𝗧𝗜𝗢𝗡 𝗕𝗔𝗗𝗢 𝗜𝗡𝗔𝗘𝗡𝗗𝗘𝗟𝗘𝗔 𝗞𝗨𝗪𝗔 𝗖𝗛𝗔𝗡𝗚𝗔𝗠𝗢𝗧𝗢 𝗞𝗨𝗕𝗪𝗔 𝗞𝗔𝗧𝗜𝗞𝗔 𝗨𝗖𝗛𝗨𝗠𝗜 𝗪𝗔 𝗧𝗔𝗡𝗭𝗔𝗡𝗜𝗔 — 𝗦𝗘𝗞𝗧𝗔 𝗬𝗔 𝗞𝗜𝗟𝗜𝗠𝗢
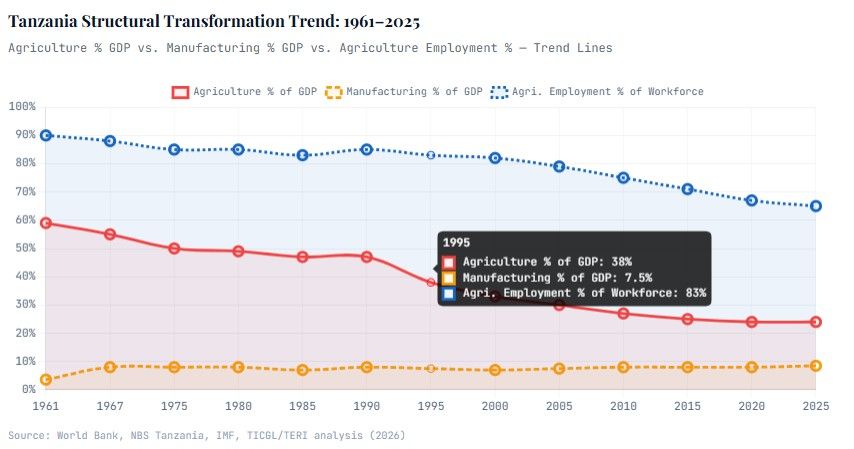
Kilimo bado ndicho sekta kubwa zaidi kwa ajira nchini Tanzania, kikiajiri takribani 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟲𝟱 ya wananchi, lakini kikichangia 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟮𝟯-𝟮𝟲 𝘁𝘂 𝘆𝗮 𝗚𝗗𝗣, hali inayoonesha 𝗽𝗿𝗼𝗱𝘂𝗰𝘁𝗶𝘃𝗶𝘁𝘆 𝗴𝗮𝗽 𝗸𝘂𝗯𝘄𝗮 𝘀𝗮𝗻𝗮 𝗸𝗮𝘁𝗶𝗸𝗮 𝘂𝗰𝗵𝘂𝗺𝗶. Licha ya Tanzania kuwa na zaidi ya 𝗵𝗲𝗸𝘁𝗮 𝗺𝗶𝗹𝗶𝗼𝗻𝗶 𝟭𝟬 zinazoweza kumwagiliwa, ni takribani 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟮.𝟱 tu ya ardhi hiyo ndiyo ipo chini ya umwagiliaji, huku post-harvest losses zikifikia 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟯𝟱 na kusababisha hasara ya zaidi ya 𝗨𝗦𝗗 𝗺𝗶𝗹𝗶𝗼𝗻𝗶 𝟴𝟬𝟬 𝗵𝗮𝗱𝗶 𝗯𝗶𝗹𝗶𝗼𝗻𝗶 𝟭.𝟮 𝗸𝗶𝗹𝗮 𝗺𝘄𝗮𝗸𝗮.
Ukuaji wa sekta ya kilimo umeendelea kuwa wastani wa 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟰 kwa mwaka, kiwango ambacho hakitoshi kuendesha industrial transformation na kupunguza umasikini kwa kasi inayohitajika.
Kama Tanzania itaweza ku-modernize kilimo kupitia irrigation, agro-processing, fertilizer use, digital agriculture, na value chain development, basi sekta hiyo inaweza kuwa msingi wa industrialization na kusaidia kupunguza utegemezi wa wananchi wengi kwenye kilimo cha chini cha uzalishaji ndani ya kipindi cha 𝗺𝗶𝗮𝗸𝗮 𝟮𝟬-𝟯𝟬 𝗶𝗷𝗮𝘆𝗼.
 ticgl.com
Kilimo bado ndicho sekta kubwa zaidi kwa ajira nchini Tanzania, kikiajiri takribani 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟲𝟱 ya wananchi, lakini kikichangia 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟮𝟯-𝟮𝟲 𝘁𝘂 𝘆𝗮 𝗚𝗗𝗣, hali inayoonesha 𝗽𝗿𝗼𝗱𝘂𝗰𝘁𝗶𝘃𝗶𝘁𝘆 𝗴𝗮𝗽 𝗸𝘂𝗯𝘄𝗮 𝘀𝗮𝗻𝗮 𝗸𝗮𝘁𝗶𝗸𝗮 𝘂𝗰𝗵𝘂𝗺𝗶. Licha ya Tanzania kuwa na zaidi ya 𝗵𝗲𝗸𝘁𝗮 𝗺𝗶𝗹𝗶𝗼𝗻𝗶 𝟭𝟬 zinazoweza kumwagiliwa, ni takribani 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟮.𝟱 tu ya ardhi hiyo ndiyo ipo chini ya umwagiliaji, huku post-harvest losses zikifikia 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟯𝟱 na kusababisha hasara ya zaidi ya 𝗨𝗦𝗗 𝗺𝗶𝗹𝗶𝗼𝗻𝗶 𝟴𝟬𝟬 𝗵𝗮𝗱𝗶 𝗯𝗶𝗹𝗶𝗼𝗻𝗶 𝟭.𝟮 𝗸𝗶𝗹𝗮 𝗺𝘄𝗮𝗸𝗮.
Ukuaji wa sekta ya kilimo umeendelea kuwa wastani wa 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟰 kwa mwaka, kiwango ambacho hakitoshi kuendesha industrial transformation na kupunguza umasikini kwa kasi inayohitajika.
Kama Tanzania itaweza ku-modernize kilimo kupitia irrigation, agro-processing, fertilizer use, digital agriculture, na value chain development, basi sekta hiyo inaweza kuwa msingi wa industrialization na kusaidia kupunguza utegemezi wa wananchi wengi kwenye kilimo cha chini cha uzalishaji ndani ya kipindi cha 𝗺𝗶𝗮𝗸𝗮 𝟮𝟬-𝟯𝟬 𝗶𝗷𝗮𝘆𝗼.
Tanzania Agriculture Policy & Economic Development from Pre-Colonial Era to DIRA 2050 - TICGL | Tanzania Investment and Consultant Group Ltd
Tanzania Agriculture Policy & Economic Development 2050 | TICGL Research | TERI TICGL Research Division | TERI | May 2026 Tanzania Agriculture Policy& Economic Developmentfrom Pre-Colonial Era to DIRA 2050 A Data-Driven Historical Analysis: Lessons from 130+ Years of History and the Path to...
ticgl.com

pm matutu
JF-Expert Member
- May 15, 2026
- 246
- 614
Dah ngoja nle kwanz
SAMBOZAM
Senior Member
- May 29, 2026
- 113
- 149
- Thread starter
- #6
𝗞𝗪𝗔𝗡𝗜𝗡𝗜 𝗦𝗧𝗥𝗨𝗖𝗧𝗨𝗥𝗔𝗟 𝗧𝗥𝗔𝗡𝗦𝗙𝗢𝗥𝗠𝗔𝗧𝗜𝗢𝗡 𝗕𝗔𝗗𝗢 𝗜𝗡𝗔𝗘𝗡𝗗𝗘𝗟𝗘𝗔 𝗞𝗨𝗪𝗔 𝗖𝗛𝗔𝗡𝗚𝗔𝗠𝗢𝗧𝗢 𝗞𝗨𝗕𝗪𝗔 𝗞𝗔𝗧𝗜𝗞𝗔 𝗨𝗖𝗛𝗨𝗠𝗜 𝗪𝗔 𝗧𝗔𝗡𝗭𝗔𝗡𝗜𝗔 — 𝗦𝗘𝗞𝗧𝗔 𝗬𝗔 𝗩𝗜𝗪𝗔𝗡𝗗𝗔
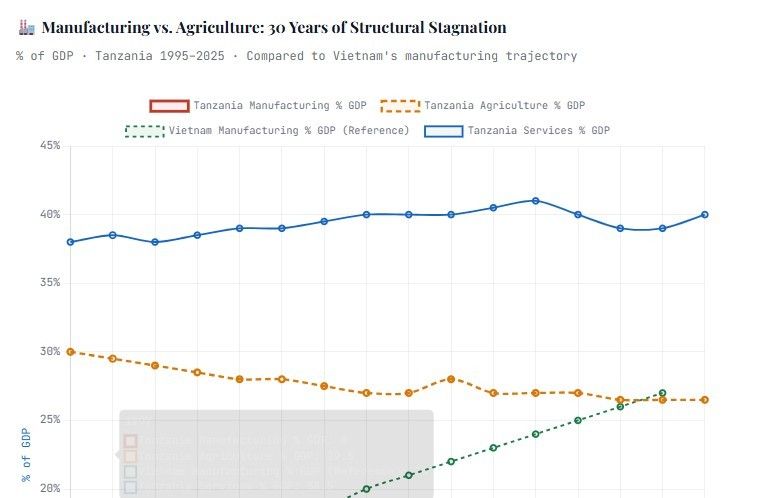
Licha ya Tanzania kuwa na ukuaji wa uchumi wa wastani wa 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟲.𝟮 kwa mwaka kati 𝘆𝗮 𝟮𝟬𝟬𝟬 𝗵𝗮𝗱𝗶 𝟮𝟬𝟮𝟱, bado uchumi wake haujapata structural transformation ya kweli. Sekta ya manufacturing imeendelea kubaki karibu 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟴 𝘁𝘂 𝘆𝗮 𝗚𝗗𝗣 kwa takribani 𝗺𝗶𝗮𝗸𝗮 𝟯𝟬, wakati kilimo bado kinaajiri karibu 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟲𝟱 𝘆𝗮 𝗪𝗮𝘁𝗮𝗻𝘇𝗮𝗻𝗶𝗮 𝗹𝗮𝗸𝗶𝗻𝗶 𝗸𝗶𝗸𝗶𝗰𝗵𝗮𝗻𝗴𝗶𝗮 𝘁𝗮𝗸𝗿𝗶𝗯𝗮𝗻𝗶 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟮𝟲-𝟮𝟴 𝘁𝘂 𝘆𝗮 𝗚𝗗𝗣.
Hii inaonesha kuwa nguvu kazi kubwa bado ipo kwenye shughuli zenye uzalishaji mdogo huku sekta zinazoweza kuongeza productivity, ajira za viwandani, na mapato ya juu zikikua kwa kasi ndogo. Ikiwa Tanzania itaendelea na mwenendo huu wa “growth without transformation”, inaweza kuchukua zaidi ya 𝗺𝗶𝗮𝗸𝗮 𝟰𝟬-𝟱𝟬 kufikia uchumi wa viwanda wenye ushindani mkubwa.
Hata hivyo, ikiwa nchi itawekeza kwa nguvu katika manufacturing, SEZs, industrial financing, skills development, na export-oriented industrialization, Tanzania inaweza kufanikisha structural transformation ndani ya 𝗺𝗶𝗮𝗸𝗮 𝟮𝟱-𝟯𝟱 𝗶𝗷𝗮𝘆𝗼 na kuongeza manufacturing hadi 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟮𝟬-𝟮𝟱 𝘆𝗮 𝗚𝗗𝗣 𝗸𝘂𝗳𝗶𝗸𝗶𝗮 𝟮𝟬𝟱𝟬.
 ticgl.com
Licha ya Tanzania kuwa na ukuaji wa uchumi wa wastani wa 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟲.𝟮 kwa mwaka kati 𝘆𝗮 𝟮𝟬𝟬𝟬 𝗵𝗮𝗱𝗶 𝟮𝟬𝟮𝟱, bado uchumi wake haujapata structural transformation ya kweli. Sekta ya manufacturing imeendelea kubaki karibu 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟴 𝘁𝘂 𝘆𝗮 𝗚𝗗𝗣 kwa takribani 𝗺𝗶𝗮𝗸𝗮 𝟯𝟬, wakati kilimo bado kinaajiri karibu 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟲𝟱 𝘆𝗮 𝗪𝗮𝘁𝗮𝗻𝘇𝗮𝗻𝗶𝗮 𝗹𝗮𝗸𝗶𝗻𝗶 𝗸𝗶𝗸𝗶𝗰𝗵𝗮𝗻𝗴𝗶𝗮 𝘁𝗮𝗸𝗿𝗶𝗯𝗮𝗻𝗶 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟮𝟲-𝟮𝟴 𝘁𝘂 𝘆𝗮 𝗚𝗗𝗣.
Hii inaonesha kuwa nguvu kazi kubwa bado ipo kwenye shughuli zenye uzalishaji mdogo huku sekta zinazoweza kuongeza productivity, ajira za viwandani, na mapato ya juu zikikua kwa kasi ndogo. Ikiwa Tanzania itaendelea na mwenendo huu wa “growth without transformation”, inaweza kuchukua zaidi ya 𝗺𝗶𝗮𝗸𝗮 𝟰𝟬-𝟱𝟬 kufikia uchumi wa viwanda wenye ushindani mkubwa.
Hata hivyo, ikiwa nchi itawekeza kwa nguvu katika manufacturing, SEZs, industrial financing, skills development, na export-oriented industrialization, Tanzania inaweza kufanikisha structural transformation ndani ya 𝗺𝗶𝗮𝗸𝗮 𝟮𝟱-𝟯𝟱 𝗶𝗷𝗮𝘆𝗼 na kuongeza manufacturing hadi 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟮𝟬-𝟮𝟱 𝘆𝗮 𝗚𝗗𝗣 𝗸𝘂𝗳𝗶𝗸𝗶𝗮 𝟮𝟬𝟱𝟬.
Tanzania: Industrial Policy & Structural Transformation - TICGL | Tanzania Investment and Consultant Group Ltd
Tanzania Industrial Policy & Structural Transformation: Pre-Colonial to 2025 | TICGL Research Report TICGL Research Report · May 2025 Tanzania: Industrial Policy & Structural Transformation A data-driven historical analysis spanning pre-colonial times to 2025 — and the evidence-based road to...
ticgl.com
SAMBOZAM
Senior Member
- May 29, 2026
- 113
- 149
- Thread starter
- #7
𝗠𝗙𝗨𝗠𝗨𝗞𝗢 𝗪𝗔 𝗕𝗘𝗜 𝗧𝗔𝗡𝗭𝗔𝗡𝗜𝗔 𝗪𝗔𝗙𝗜𝗞𝗜𝗔 𝗔𝗦𝗜𝗟𝗜𝗠𝗜𝗔 𝟰.𝟬 𝗞𝗪𝗔 𝗠𝗔𝗥𝗔 𝗬𝗔 𝗞𝗪𝗔𝗡𝗭𝗔 𝗧𝗔𝗡𝗚𝗨 𝗠𝗘𝗜 𝟮𝟬𝟮𝟯
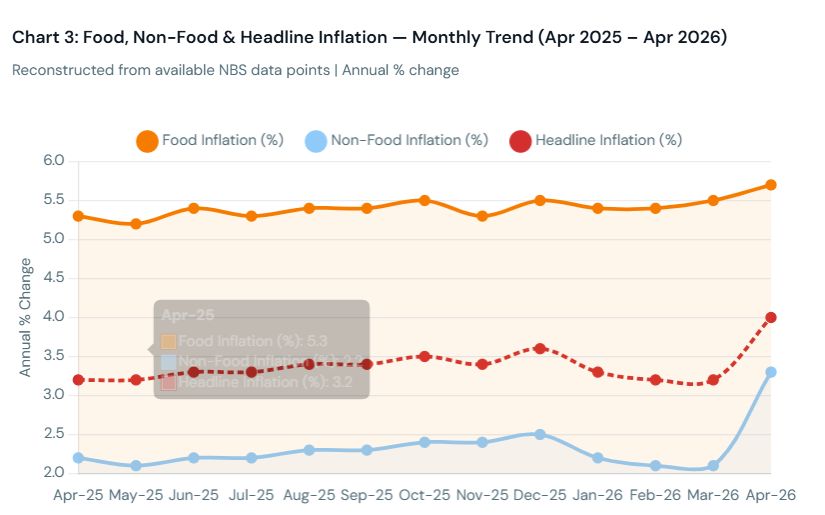
Kwa mujibu wa ripoti ya TICGL kuhusu Mfumuko wa Bei Tanzania Aprili 2026 pamoja na takwimu rasmi za National Bureau of Statistics zilizotolewa Mei 8, 2026, kiwango cha jumla cha mfumuko wa bei nchini Tanzania kimeongezeka hadi 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟰.𝟬 𝗺𝘄𝗲𝘇𝗶 𝗔𝗽𝗿𝗶𝗹𝗶 𝟮𝟬𝟮𝟲 kutoka 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟯.𝟮 𝗺𝘄𝗲𝘇𝗶 𝗠𝗮𝗰𝗵𝗶 𝟮𝟬𝟮𝟲. Hii ni sawa na ongezeko la 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟬.𝟴 pointi ndani ya mwezi mmoja, ambalo ni ongezeko la takribani 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟮𝟱 𝘂𝗸𝗶𝗹𝗶𝗻𝗴𝗮𝗻𝗶𝘀𝗵𝗮 𝗻𝗮 𝗺𝘄𝗲𝘇𝗶 𝘂𝗹𝗶𝗼𝗽𝗶𝘁𝗮. Aidha, 𝙝𝙞𝙞 𝙣𝙙𝙞𝙮𝙤 𝙢𝙖𝙧𝙖 𝙮𝙖 𝙠𝙬𝙖𝙣𝙯𝙖 𝙏𝙖𝙣𝙯𝙖𝙣𝙞𝙖 𝙠𝙪𝙛𝙞𝙠𝙞𝙖 𝙠𝙞𝙬𝙖𝙣𝙜𝙤 𝙝𝙞𝙠𝙞 𝙘𝙝𝙖 𝙢𝙛𝙪𝙢𝙪𝙠𝙤 𝙬𝙖 𝙗𝙚𝙞 𝙩𝙖𝙣𝙜𝙪 𝙈𝙚𝙞 2023, jambo linaloonesha kuwa shinikizo la gharama za maisha linaendelea kuongezeka nchini.
Ongezeko hili limechangiwa zaidi na 𝗸𝘂𝗽𝗮𝗻𝗱𝗮 𝗸𝘄𝗮 𝗯𝗲𝗶 𝘇𝗮 𝗰𝗵𝗮𝗸𝘂𝗹𝗮 𝗽𝗮𝗺𝗼𝗷𝗮 𝗻𝗮 𝗴𝗵𝗮𝗿𝗮𝗺𝗮 𝘇𝗮 𝘂𝘀𝗮𝗳𝗶𝗿𝗶. Katika kundi la chakula na vinywaji visivyo na pombe, ambalo lina uzito wa asilimia 28.2 katika kikokotoo cha NCPI, mfumuko wa bei umefikia asilimia 5.7 kutoka asilimia 5.5 mwezi Machi, huku kwa mwezi mmoja pekee bei zikiongezeka kwa asilimia 0.9. Baadhi ya bidhaa zilizochangia hali hiyo ni cocoyams zilizopanda kwa asilimia 9.0, matunda asilimia 6.7, ndizi za kupika asilimia 5.3, na muhogo mkavu asilimia 4.1. Hali hii imeongeza gharama za maisha kwa familia nyingi, hasa kwa kuwa chakula ni hitaji muhimu la kila siku.
Sekta ya usafiri ndiyo iliyoathirika zaidi, ambapo mfumuko wa bei umefikia 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟵.𝟮 kutoka 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟰.𝟬 mwezi Machi 2026, ikiwa ni ongezeko kubwa zaidi miongoni mwa sekta zote. Kupanda huku kumechochewa na ongezeko la bei za mafuta, ambapo dizeli imeongezeka kwa 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟮𝟵.𝟯 𝗻𝗮 𝗽𝗲𝘁𝗿𝗼𝗹𝗶 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟮𝟵.𝟲 𝗸𝗮𝘁𝗶 𝘆𝗮 𝗠𝗮𝗰𝗵𝗶 𝗻𝗮 𝗔𝗽𝗿𝗶𝗹𝗶 𝟮𝟬𝟮𝟲. Kutokana na hali hiyo, gharama za usafiri zimeongezeka kwa kasi, ikiwemo nauli za bodaboda zilizopanda kwa 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟭𝟰.𝟲, 𝘁𝗲𝗸𝘀𝗶 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟳.𝟴, 𝗻𝗮 𝗺𝗮𝗯𝗮𝘀𝗶 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟯.𝟵. Kuongezeka kwa gharama za usafiri pia kumeongeza gharama za usambazaji wa bidhaa mbalimbali sokoni, jambo ambalo linaendelea kusukuma juu bei za bidhaa na huduma nyingine muhimu.
Kwa ujumla, 𝙢𝙬𝙚𝙣𝙚𝙣𝙙𝙤 𝙝𝙪𝙪 𝙪𝙣𝙖𝙤𝙣𝙚𝙨𝙝𝙖 𝙠𝙪𝙬𝙖 𝙣𝙜𝙪𝙫𝙪 𝙮𝙖 𝙪𝙣𝙪𝙣𝙪𝙯𝙞 𝙬𝙖 𝙬𝙖𝙣𝙖𝙣𝙘𝙝𝙞 𝙞𝙣𝙖𝙚𝙣𝙙𝙚𝙡𝙚𝙖 𝙠𝙪𝙥𝙪𝙣𝙜𝙪𝙖 𝙠𝙪𝙩𝙤𝙠𝙖𝙣𝙖 𝙣𝙖 𝙠𝙪𝙥𝙖𝙣𝙙𝙖 𝙠𝙬𝙖 𝙜𝙝𝙖𝙧𝙖𝙢𝙖 𝙯𝙖 𝙢𝙖𝙞𝙨𝙝𝙖, 𝙝𝙖𝙨𝙖 𝙠𝙖𝙩𝙞𝙠𝙖 𝙨𝙚𝙠𝙩𝙖 𝙯𝙖 𝙘𝙝𝙖𝙠𝙪𝙡𝙖 𝙣𝙖 𝙪𝙨𝙖𝙛𝙞𝙧𝙞 𝙖𝙢𝙗𝙖𝙯𝙤 𝙯𝙞𝙣𝙖𝙜𝙪𝙨𝙖 𝙢𝙖𝙞𝙨𝙝𝙖 𝙮𝙖 𝙠𝙞𝙡𝙖 𝙨𝙞𝙠𝙪 𝙮𝙖 𝙒𝙖𝙩𝙖𝙣𝙯𝙖𝙣𝙞𝙖 𝙬𝙚𝙣𝙜𝙞. Katika mazingira haya, kuna matarajio kuwa Benki Kuu ya Tanzania inaweza kuendelea kuchukua hatua mbalimbali za sera za fedha ili kusaidia kudhibiti kasi ya mfumuko wa bei na kulinda utulivu wa uchumi wa nchi.
 ticgl.com
Kwa mujibu wa ripoti ya TICGL kuhusu Mfumuko wa Bei Tanzania Aprili 2026 pamoja na takwimu rasmi za National Bureau of Statistics zilizotolewa Mei 8, 2026, kiwango cha jumla cha mfumuko wa bei nchini Tanzania kimeongezeka hadi 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟰.𝟬 𝗺𝘄𝗲𝘇𝗶 𝗔𝗽𝗿𝗶𝗹𝗶 𝟮𝟬𝟮𝟲 kutoka 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟯.𝟮 𝗺𝘄𝗲𝘇𝗶 𝗠𝗮𝗰𝗵𝗶 𝟮𝟬𝟮𝟲. Hii ni sawa na ongezeko la 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟬.𝟴 pointi ndani ya mwezi mmoja, ambalo ni ongezeko la takribani 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟮𝟱 𝘂𝗸𝗶𝗹𝗶𝗻𝗴𝗮𝗻𝗶𝘀𝗵𝗮 𝗻𝗮 𝗺𝘄𝗲𝘇𝗶 𝘂𝗹𝗶𝗼𝗽𝗶𝘁𝗮. Aidha, 𝙝𝙞𝙞 𝙣𝙙𝙞𝙮𝙤 𝙢𝙖𝙧𝙖 𝙮𝙖 𝙠𝙬𝙖𝙣𝙯𝙖 𝙏𝙖𝙣𝙯𝙖𝙣𝙞𝙖 𝙠𝙪𝙛𝙞𝙠𝙞𝙖 𝙠𝙞𝙬𝙖𝙣𝙜𝙤 𝙝𝙞𝙠𝙞 𝙘𝙝𝙖 𝙢𝙛𝙪𝙢𝙪𝙠𝙤 𝙬𝙖 𝙗𝙚𝙞 𝙩𝙖𝙣𝙜𝙪 𝙈𝙚𝙞 2023, jambo linaloonesha kuwa shinikizo la gharama za maisha linaendelea kuongezeka nchini.
Ongezeko hili limechangiwa zaidi na 𝗸𝘂𝗽𝗮𝗻𝗱𝗮 𝗸𝘄𝗮 𝗯𝗲𝗶 𝘇𝗮 𝗰𝗵𝗮𝗸𝘂𝗹𝗮 𝗽𝗮𝗺𝗼𝗷𝗮 𝗻𝗮 𝗴𝗵𝗮𝗿𝗮𝗺𝗮 𝘇𝗮 𝘂𝘀𝗮𝗳𝗶𝗿𝗶. Katika kundi la chakula na vinywaji visivyo na pombe, ambalo lina uzito wa asilimia 28.2 katika kikokotoo cha NCPI, mfumuko wa bei umefikia asilimia 5.7 kutoka asilimia 5.5 mwezi Machi, huku kwa mwezi mmoja pekee bei zikiongezeka kwa asilimia 0.9. Baadhi ya bidhaa zilizochangia hali hiyo ni cocoyams zilizopanda kwa asilimia 9.0, matunda asilimia 6.7, ndizi za kupika asilimia 5.3, na muhogo mkavu asilimia 4.1. Hali hii imeongeza gharama za maisha kwa familia nyingi, hasa kwa kuwa chakula ni hitaji muhimu la kila siku.
Sekta ya usafiri ndiyo iliyoathirika zaidi, ambapo mfumuko wa bei umefikia 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟵.𝟮 kutoka 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟰.𝟬 mwezi Machi 2026, ikiwa ni ongezeko kubwa zaidi miongoni mwa sekta zote. Kupanda huku kumechochewa na ongezeko la bei za mafuta, ambapo dizeli imeongezeka kwa 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟮𝟵.𝟯 𝗻𝗮 𝗽𝗲𝘁𝗿𝗼𝗹𝗶 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟮𝟵.𝟲 𝗸𝗮𝘁𝗶 𝘆𝗮 𝗠𝗮𝗰𝗵𝗶 𝗻𝗮 𝗔𝗽𝗿𝗶𝗹𝗶 𝟮𝟬𝟮𝟲. Kutokana na hali hiyo, gharama za usafiri zimeongezeka kwa kasi, ikiwemo nauli za bodaboda zilizopanda kwa 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟭𝟰.𝟲, 𝘁𝗲𝗸𝘀𝗶 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟳.𝟴, 𝗻𝗮 𝗺𝗮𝗯𝗮𝘀𝗶 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟯.𝟵. Kuongezeka kwa gharama za usafiri pia kumeongeza gharama za usambazaji wa bidhaa mbalimbali sokoni, jambo ambalo linaendelea kusukuma juu bei za bidhaa na huduma nyingine muhimu.
Kwa ujumla, 𝙢𝙬𝙚𝙣𝙚𝙣𝙙𝙤 𝙝𝙪𝙪 𝙪𝙣𝙖𝙤𝙣𝙚𝙨𝙝𝙖 𝙠𝙪𝙬𝙖 𝙣𝙜𝙪𝙫𝙪 𝙮𝙖 𝙪𝙣𝙪𝙣𝙪𝙯𝙞 𝙬𝙖 𝙬𝙖𝙣𝙖𝙣𝙘𝙝𝙞 𝙞𝙣𝙖𝙚𝙣𝙙𝙚𝙡𝙚𝙖 𝙠𝙪𝙥𝙪𝙣𝙜𝙪𝙖 𝙠𝙪𝙩𝙤𝙠𝙖𝙣𝙖 𝙣𝙖 𝙠𝙪𝙥𝙖𝙣𝙙𝙖 𝙠𝙬𝙖 𝙜𝙝𝙖𝙧𝙖𝙢𝙖 𝙯𝙖 𝙢𝙖𝙞𝙨𝙝𝙖, 𝙝𝙖𝙨𝙖 𝙠𝙖𝙩𝙞𝙠𝙖 𝙨𝙚𝙠𝙩𝙖 𝙯𝙖 𝙘𝙝𝙖𝙠𝙪𝙡𝙖 𝙣𝙖 𝙪𝙨𝙖𝙛𝙞𝙧𝙞 𝙖𝙢𝙗𝙖𝙯𝙤 𝙯𝙞𝙣𝙖𝙜𝙪𝙨𝙖 𝙢𝙖𝙞𝙨𝙝𝙖 𝙮𝙖 𝙠𝙞𝙡𝙖 𝙨𝙞𝙠𝙪 𝙮𝙖 𝙒𝙖𝙩𝙖𝙣𝙯𝙖𝙣𝙞𝙖 𝙬𝙚𝙣𝙜𝙞. Katika mazingira haya, kuna matarajio kuwa Benki Kuu ya Tanzania inaweza kuendelea kuchukua hatua mbalimbali za sera za fedha ili kusaidia kudhibiti kasi ya mfumuko wa bei na kulinda utulivu wa uchumi wa nchi.
Tanzania Inflation Rises to 4.0% in April 2026 - TICGL | Tanzania Investment and Consultant Group Ltd
Tanzania CPI April 2026: Inflation Rises to 4.0% | TICGL Economic Intelligence Home › TICGL Economic › Tanzania NCPI April 2026 Overview Methodology Headline Inflation All Groups Food Inflation Core Inflation Monthly Change Food Deep-Dive Related Official Data — NBS Tanzania · Released 8 May...
ticgl.com
SAMBOZAM
Senior Member
- May 29, 2026
- 113
- 149
- Thread starter
- #8
𝗗𝗘𝗡𝗜 𝗟𝗔 𝗧𝗔𝗜𝗙𝗔 𝗟𝗔 𝗧𝗔𝗡𝗭𝗔𝗡𝗜𝗔 𝗟𝗔𝗙𝗜𝗞𝗜𝗔 𝗧𝗭𝗦 𝟭𝟯𝟬 𝗧𝗥𝗜𝗟𝗜𝗢𝗡𝗜 𝗛𝗨𝗞𝗨 𝗨𝗪𝗜𝗔𝗡𝗢 𝗨𝗞𝗜𝗢𝗡𝗘𝗦𝗛𝗔 𝗧𝗔𝗞𝗥𝗜𝗕𝗔𝗡 𝗧𝗭𝗦 𝟭.𝟴 𝗠𝗜𝗟𝗜𝗢𝗡𝗜 𝗞𝗪𝗔 𝗞𝗜𝗟𝗔 𝗠𝗪𝗔𝗡𝗔𝗡𝗖𝗛𝗜
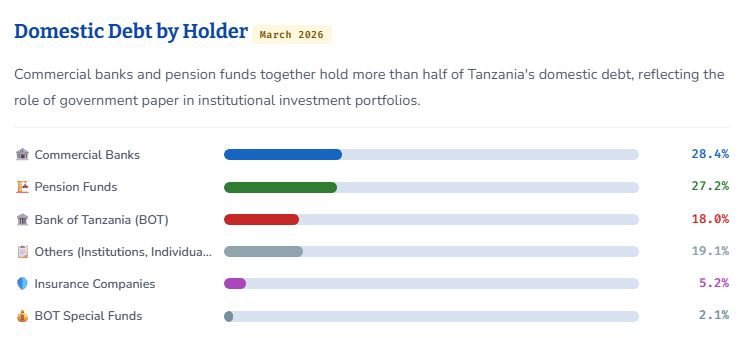
Kufikia Machi 2026, 𝗱𝗲𝗻𝗶 𝗹𝗮 𝘁𝗮𝗶𝗳𝗮 𝗹𝗮 𝗧𝗮𝗻𝘇𝗮𝗻𝗶𝗮 𝗹𝗶𝗺𝗲𝗳𝗶𝗸𝗶𝗮 𝘁𝗮𝗸𝗿𝗶𝗯𝗮𝗻 𝗧𝗭𝗦 𝟭𝟯𝟬 𝘁𝗿𝗶𝗹𝗶𝗼𝗻𝗶, sawa na USD 50.46 bilioni kwa kiwango cha ubadilishaji cha 𝗧𝗭𝗦 𝟮,𝟱𝟳𝟳.𝟰 kwa dola moja. Hii ni ongezeko kutoka USD 46.21 bilioni zilizorekodiwa Machi 2025, hali inayoonyesha kasi ya ukuaji wa deni la taifa katika kipindi cha mwaka mmoja. Kwa kuzingatia idadi ya watu inayokadiriwa kufikia milioni 69, 𝘂𝘄𝗶𝗮𝗻𝗼 𝘄𝗮 𝗱𝗲𝗻𝗶 𝘂𝗻𝗮𝗼𝗻𝗲𝘀𝗵𝗮 𝘁𝗮𝗸𝗿𝗶𝗯𝗮𝗻 𝗧𝗭𝗦 𝟭.𝟴 𝗺𝗶𝗹𝗶𝗼𝗻𝗶 𝗸𝘄𝗮 𝗸𝗶𝗹𝗮 𝗺𝘄𝗮𝗻𝗮𝗻𝗰𝗵𝗶, ukilinganishwa na wastani wa 𝗧𝗭𝗦 𝟭.𝟰𝟭 𝗺𝗶𝗹𝗶𝗼𝗻𝗶 mwaka 2025.
𝗦𝗲𝗵𝗲𝗺𝘂 𝗸𝘂𝗯𝘄𝗮 𝘆𝗮 𝗱𝗲𝗻𝗶 𝗵𝗶𝗹𝗼 𝗻𝗶 𝗱𝗲𝗻𝗶 𝗹𝗮 𝗻𝗷𝗲, ambalo linachukua 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟳𝟬.𝟰 ya deni lote, sawa na 𝗧𝗭𝗦 𝟵𝟭.𝟲 𝘁𝗿𝗶𝗹𝗶𝗼𝗻𝗶, huku deni la ndani likiwa 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟮𝟵.𝟲. Serikali kuu inaendelea kuwa mdau mkubwa wa mikopo hiyo, wakati wakopeshaji wa kimataifa kama Benki ya Dunia, IMF na AfDB wakichangia sehemu kubwa ya ufadhili wa nje. Aidha, 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟲𝟲.𝟳 𝘆𝗮 𝗱𝗲𝗻𝗶 𝗹𝗮 𝗻𝗷𝗲 𝗶𝗽𝗼 𝗸𝗮𝘁𝗶𝗸𝗮 𝗱𝗼𝗹𝗮 𝘆𝗮 𝗠𝗮𝗿𝗲𝗸𝗮𝗻𝗶, jambo linaloongeza hatari ya gharama za ulipaji kuongezeka iwapo thamani ya shilingi itaendelea kushuka dhidi ya dola.
Ukuaji huu wa deni umechangiwa zaidi na uwekezaji katika miradi ya miundombinu, usafiri na mawasiliano, sekta ya nishati pamoja na matumizi ya kijamii kama elimu na ustawi wa jamii. Kwa mujibu wa takwimu hizo, 𝘀𝗲𝗸𝘁𝗮 𝘆𝗮 𝘂𝘀𝗮𝗳𝗶𝗿𝗶 𝗻𝗮 𝗺𝗮𝘄𝗮𝘀𝗶𝗹𝗶𝗮𝗻𝗼 𝗶𝗺𝗲𝗰𝗵𝘂𝗸𝘂𝗮 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟮𝟮 𝘆𝗮 𝗺𝗮𝘁𝘂𝗺𝗶𝘇𝗶 𝘆𝗮 𝗺𝗶𝗸𝗼𝗽𝗼, huku msaada wa malipo ya kimataifa ukichukua asilimia 22.5, elimu na ustawi wa jamii asilimia 19.2, na nishati asilimia 12. Serikali inaeleza kuwa matumizi hayo yana lengo la kuchochea ukuaji wa uchumi na kuimarisha utoaji wa huduma za kijamii.
Hata hivyo, wachambuzi wa uchumi wanaonya kuwa 𝗸𝘂𝗲𝗻𝗱𝗲𝗹𝗲𝗮 𝗸𝘂𝗼𝗻𝗴𝗲𝘇𝗲𝗸𝗮 𝗸𝘄𝗮 𝘂𝘁𝗲𝗴𝗲𝗺𝗲𝘇𝗶 𝘄𝗮 𝗺𝗶𝗸𝗼𝗽𝗼 𝘆𝗮 𝗸𝗶𝗯𝗶𝗮𝘀𝗵𝗮𝗿𝗮 𝘆𝗲𝗻𝘆𝗲 𝗿𝗶𝗯𝗮 𝗸𝘂𝗯𝘄𝗮 𝗸𝘂𝗻𝗮𝘄𝗲𝘇𝗮 𝗸𝘂𝗼𝗻𝗴𝗲𝘇𝗮 𝘀𝗵𝗶𝗻𝗶𝗸𝗶𝘇𝗼 𝗹𝗮 𝗸𝗶𝗳𝗲𝗱𝗵𝗮 𝗸𝘄𝗮 𝗺𝗶𝗮𝗸𝗮 𝗶𝗷𝗮𝘆𝗼. Pia, gharama za kuhudumia deni zinaendelea kuwa kubwa, hali iliyoonekana kupitia malipo ya nje yaliyofikia 𝗨𝗦𝗗 𝟭𝟬𝟯.𝟳 𝗺𝗶𝗹𝗶𝗼𝗻𝗶 𝗺𝘄𝗲𝘇𝗶 𝗠𝗮𝗰𝗵𝗶 𝟮𝟬𝟮𝟲 pekee. Kutokana na hali hiyo, umuhimu wa kuongeza mapato ya ndani, kuboresha ukusanyaji wa kodi, pamoja na kuhakikisha miradi inayofadhiliwa kwa mikopo inaleta tija ya kiuchumi unaendelea kusisitizwa ili kudhibiti ongezeko la mzigo wa deni katika siku zijazo.
 ticgl.com
Kufikia Machi 2026, 𝗱𝗲𝗻𝗶 𝗹𝗮 𝘁𝗮𝗶𝗳𝗮 𝗹𝗮 𝗧𝗮𝗻𝘇𝗮𝗻𝗶𝗮 𝗹𝗶𝗺𝗲𝗳𝗶𝗸𝗶𝗮 𝘁𝗮𝗸𝗿𝗶𝗯𝗮𝗻 𝗧𝗭𝗦 𝟭𝟯𝟬 𝘁𝗿𝗶𝗹𝗶𝗼𝗻𝗶, sawa na USD 50.46 bilioni kwa kiwango cha ubadilishaji cha 𝗧𝗭𝗦 𝟮,𝟱𝟳𝟳.𝟰 kwa dola moja. Hii ni ongezeko kutoka USD 46.21 bilioni zilizorekodiwa Machi 2025, hali inayoonyesha kasi ya ukuaji wa deni la taifa katika kipindi cha mwaka mmoja. Kwa kuzingatia idadi ya watu inayokadiriwa kufikia milioni 69, 𝘂𝘄𝗶𝗮𝗻𝗼 𝘄𝗮 𝗱𝗲𝗻𝗶 𝘂𝗻𝗮𝗼𝗻𝗲𝘀𝗵𝗮 𝘁𝗮𝗸𝗿𝗶𝗯𝗮𝗻 𝗧𝗭𝗦 𝟭.𝟴 𝗺𝗶𝗹𝗶𝗼𝗻𝗶 𝗸𝘄𝗮 𝗸𝗶𝗹𝗮 𝗺𝘄𝗮𝗻𝗮𝗻𝗰𝗵𝗶, ukilinganishwa na wastani wa 𝗧𝗭𝗦 𝟭.𝟰𝟭 𝗺𝗶𝗹𝗶𝗼𝗻𝗶 mwaka 2025.
𝗦𝗲𝗵𝗲𝗺𝘂 𝗸𝘂𝗯𝘄𝗮 𝘆𝗮 𝗱𝗲𝗻𝗶 𝗵𝗶𝗹𝗼 𝗻𝗶 𝗱𝗲𝗻𝗶 𝗹𝗮 𝗻𝗷𝗲, ambalo linachukua 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟳𝟬.𝟰 ya deni lote, sawa na 𝗧𝗭𝗦 𝟵𝟭.𝟲 𝘁𝗿𝗶𝗹𝗶𝗼𝗻𝗶, huku deni la ndani likiwa 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟮𝟵.𝟲. Serikali kuu inaendelea kuwa mdau mkubwa wa mikopo hiyo, wakati wakopeshaji wa kimataifa kama Benki ya Dunia, IMF na AfDB wakichangia sehemu kubwa ya ufadhili wa nje. Aidha, 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟲𝟲.𝟳 𝘆𝗮 𝗱𝗲𝗻𝗶 𝗹𝗮 𝗻𝗷𝗲 𝗶𝗽𝗼 𝗸𝗮𝘁𝗶𝗸𝗮 𝗱𝗼𝗹𝗮 𝘆𝗮 𝗠𝗮𝗿𝗲𝗸𝗮𝗻𝗶, jambo linaloongeza hatari ya gharama za ulipaji kuongezeka iwapo thamani ya shilingi itaendelea kushuka dhidi ya dola.
Ukuaji huu wa deni umechangiwa zaidi na uwekezaji katika miradi ya miundombinu, usafiri na mawasiliano, sekta ya nishati pamoja na matumizi ya kijamii kama elimu na ustawi wa jamii. Kwa mujibu wa takwimu hizo, 𝘀𝗲𝗸𝘁𝗮 𝘆𝗮 𝘂𝘀𝗮𝗳𝗶𝗿𝗶 𝗻𝗮 𝗺𝗮𝘄𝗮𝘀𝗶𝗹𝗶𝗮𝗻𝗼 𝗶𝗺𝗲𝗰𝗵𝘂𝗸𝘂𝗮 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟮𝟮 𝘆𝗮 𝗺𝗮𝘁𝘂𝗺𝗶𝘇𝗶 𝘆𝗮 𝗺𝗶𝗸𝗼𝗽𝗼, huku msaada wa malipo ya kimataifa ukichukua asilimia 22.5, elimu na ustawi wa jamii asilimia 19.2, na nishati asilimia 12. Serikali inaeleza kuwa matumizi hayo yana lengo la kuchochea ukuaji wa uchumi na kuimarisha utoaji wa huduma za kijamii.
Hata hivyo, wachambuzi wa uchumi wanaonya kuwa 𝗸𝘂𝗲𝗻𝗱𝗲𝗹𝗲𝗮 𝗸𝘂𝗼𝗻𝗴𝗲𝘇𝗲𝗸𝗮 𝗸𝘄𝗮 𝘂𝘁𝗲𝗴𝗲𝗺𝗲𝘇𝗶 𝘄𝗮 𝗺𝗶𝗸𝗼𝗽𝗼 𝘆𝗮 𝗸𝗶𝗯𝗶𝗮𝘀𝗵𝗮𝗿𝗮 𝘆𝗲𝗻𝘆𝗲 𝗿𝗶𝗯𝗮 𝗸𝘂𝗯𝘄𝗮 𝗸𝘂𝗻𝗮𝘄𝗲𝘇𝗮 𝗸𝘂𝗼𝗻𝗴𝗲𝘇𝗮 𝘀𝗵𝗶𝗻𝗶𝗸𝗶𝘇𝗼 𝗹𝗮 𝗸𝗶𝗳𝗲𝗱𝗵𝗮 𝗸𝘄𝗮 𝗺𝗶𝗮𝗸𝗮 𝗶𝗷𝗮𝘆𝗼. Pia, gharama za kuhudumia deni zinaendelea kuwa kubwa, hali iliyoonekana kupitia malipo ya nje yaliyofikia 𝗨𝗦𝗗 𝟭𝟬𝟯.𝟳 𝗺𝗶𝗹𝗶𝗼𝗻𝗶 𝗺𝘄𝗲𝘇𝗶 𝗠𝗮𝗰𝗵𝗶 𝟮𝟬𝟮𝟲 pekee. Kutokana na hali hiyo, umuhimu wa kuongeza mapato ya ndani, kuboresha ukusanyaji wa kodi, pamoja na kuhakikisha miradi inayofadhiliwa kwa mikopo inaleta tija ya kiuchumi unaendelea kusisitizwa ili kudhibiti ongezeko la mzigo wa deni katika siku zijazo.
Tanzania's National Debt: TZS 130 Trillion - TICGL | Tanzania Investment and Consultant Group Ltd
Tanzania National Debt 2026: TZS 130 Trillion – What Every Tanzanian Owes | TICGL TICGL Home › Economic Intelligence › Tanzania Economy › Tanzania National Debt – April 2026 Bank of Tanzania · Monthly Economic Review · April 2026 · Section 2.7 Tanzania's National Debt: TZS 130 Trillion As of...
ticgl.com
SAMBOZAM
Senior Member
- May 29, 2026
- 113
- 149
- Thread starter
- #9
𝗞𝗪𝗔 𝗡𝗜𝗡𝗜 𝗕𝗘𝗡𝗞𝗜 𝗭𝗔 𝗡𝗗𝗔𝗡𝗜 𝗭𝗔 𝗧𝗔𝗡𝗭𝗔𝗡𝗜𝗔 𝗛𝗔𝗭𝗜𝗪𝗘𝗭𝗜 𝗞𝗨𝗙𝗔𝗗𝗛𝗜𝗟𝗜 𝗠𝗜𝗥𝗔𝗗𝗜 𝗬𝗔 𝗠𝗔𝗘𝗡𝗗𝗘𝗟𝗘𝗢?
Sekta ya benki za biashara nchini Tanzania ina faida na inakua — lakini haiwezi kimsingi kutoa mikopo ya muda mrefu inayohitajika kwa miradi ya FYDP IV. Benki za Tanzania zinatoa mikopo ya 𝗺𝗶𝗮𝗸𝗮 𝟯-𝟳 𝘁𝘂, wakati miradi ya miundombinu inahitaji 𝗺𝗶𝗮𝗸𝗮 𝟭𝟬-𝟮𝟱, na viwango vya riba vya benki ni 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟭𝟳-𝟮𝟱%, huku miradi ikihitaji 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟴-𝟭𝟰% ili iwe na faida kiuchumi. Zaidi ya hayo, mkopo wa sekta binafsi nchini Tanzania uko 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟭𝟱-𝟭𝟳% tu ya Pato la Taifa (GDP), ikilinganishwa na wastani wa 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟮𝟱%+ kwa nchi za Afrika Mashariki — pengo ambalo linaonyesha ukosefu mkubwa wa mtaji. Ni 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟭𝟵% tu ya biashara ndogo na za kati (MSMEs) zinazopata mikopo rasmi ya benki, na sekta ya kilimo — inayochangia 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟮𝟲.𝟯% 𝘆𝗮 𝗚𝗗𝗣 na kuajiri 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟱𝟰.𝟮% ya Watanzania — inapata 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟭𝟰.𝟵% tu ya mikopo yote ya benki.
Changamoto hizi hazitokani na udhaifu wa utawala bali ni muundo wa kimfumo ambao unahitaji taasisi maalum za fedha za maendeleo (DFIs), masoko ya mtaji ya muda mrefu, na mabadiliko ya kisera ili kuziba pengo hili kubwa la fedha.
 ticgl.com
Sekta ya benki za biashara nchini Tanzania ina faida na inakua — lakini haiwezi kimsingi kutoa mikopo ya muda mrefu inayohitajika kwa miradi ya FYDP IV. Benki za Tanzania zinatoa mikopo ya 𝗺𝗶𝗮𝗸𝗮 𝟯-𝟳 𝘁𝘂, wakati miradi ya miundombinu inahitaji 𝗺𝗶𝗮𝗸𝗮 𝟭𝟬-𝟮𝟱, na viwango vya riba vya benki ni 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟭𝟳-𝟮𝟱%, huku miradi ikihitaji 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟴-𝟭𝟰% ili iwe na faida kiuchumi. Zaidi ya hayo, mkopo wa sekta binafsi nchini Tanzania uko 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟭𝟱-𝟭𝟳% tu ya Pato la Taifa (GDP), ikilinganishwa na wastani wa 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟮𝟱%+ kwa nchi za Afrika Mashariki — pengo ambalo linaonyesha ukosefu mkubwa wa mtaji. Ni 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟭𝟵% tu ya biashara ndogo na za kati (MSMEs) zinazopata mikopo rasmi ya benki, na sekta ya kilimo — inayochangia 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟮𝟲.𝟯% 𝘆𝗮 𝗚𝗗𝗣 na kuajiri 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟱𝟰.𝟮% ya Watanzania — inapata 𝗮𝘀𝗶𝗹𝗶𝗺𝗶𝗮 𝟭𝟰.𝟵% tu ya mikopo yote ya benki.
Changamoto hizi hazitokani na udhaifu wa utawala bali ni muundo wa kimfumo ambao unahitaji taasisi maalum za fedha za maendeleo (DFIs), masoko ya mtaji ya muda mrefu, na mabadiliko ya kisera ili kuziba pengo hili kubwa la fedha.
Why Tanzania's Domestic Banks Cannot Finance Development Projects - TICGL | Tanzania Investment and Consultant Group Ltd
Kwa Nini Benki za Tanzania Hazina Uwezo wa Kufadhili Maendeleo — Tatizo ni Muundo wa Mfumo, Si Nia? | TICGL Research 2026 TICGL / TERI · Research Report · April 2026 · Open Distribution Why Tanzania's Domestic Banks Cannot Finance Development Projects Commercial Banking Capacity Constraints, the...
ticgl.com
Balozi wa mtaani kwako, na hao waliopewa Baiskeli za Samia ni MATAJIRI??Jiunge CCM
